


Conto business online
4,41.27K Recensioni
Dettagli dell'app
- Versione
- 20261007.0
- Aggiornato il
- Licenza
- Free
- Download
- 1.000.000+
- Sviluppatore
- Qonto
- Categorie
- Finanza
- Piattaforma
- Android, iOS
Screenshot
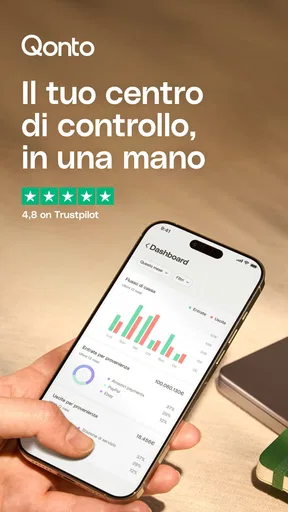
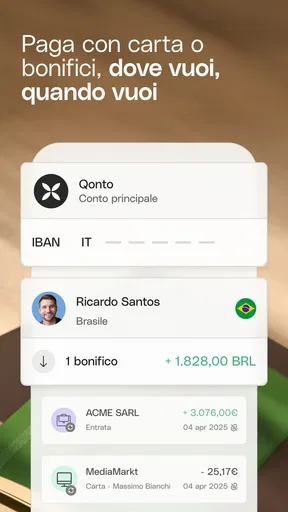
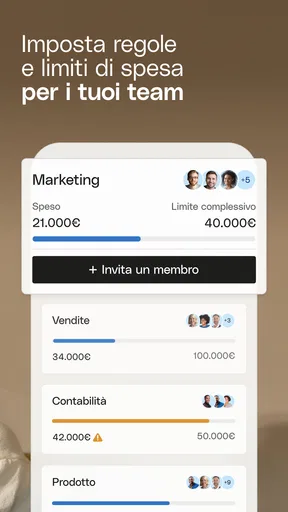
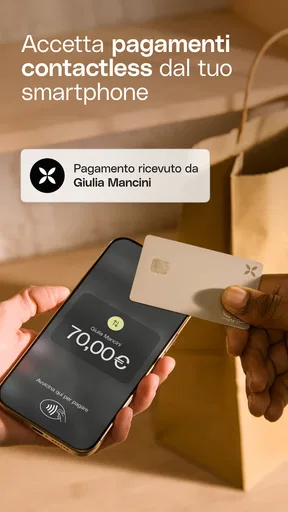
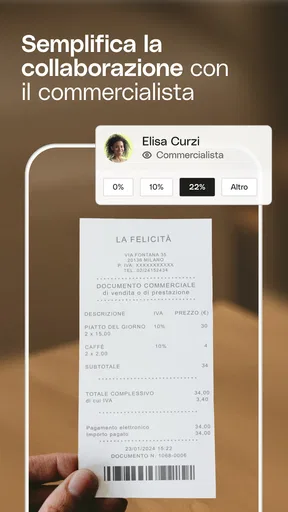
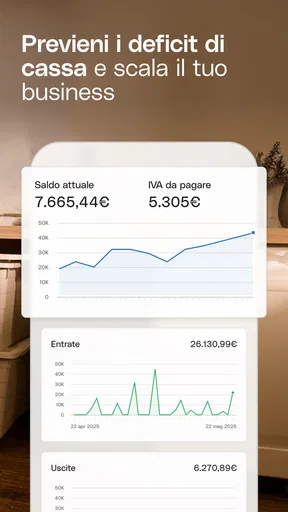
 Analisi di AppCompare
Aprire un conto per un’attività spesso significa aggiungere un altro strumento da controllare, oltre alla banca personale, alle fatture e alle spese quotidiane. Qonto punta a riunire la gestione finanziaria business in un’app mobile: l’idea è avere a portata di mano le operazioni legate al lavoro, senza dover trattare ogni pagamento come una faccenda da sistemare più tardi al computer. Nella mia valutazione, il suo vantaggio più concreto è proprio questo cambio di prospettiva: non un’app bancaria generica adattata all’impresa, ma un servizio pensato per chi vuole tenere le finanze professionali distinte da quelle personali.
È un’app di finanza sviluppata da Qonto, gratuita da scaricare e adatta a tutte le età secondo la classificazione PEGI 3. Ha un voto medio di 4,4 su circa 44.000 valutazioni e ha superato il milione di installazioni: numeri che suggeriscono un prodotto già conosciuto, ma che non garantiscono da soli che sia adatto a ogni tipo di attività. La versione indicata è 20261007.0 e richiede Android 9 o successivo. Se stai cercando un semplice conto personale, probabilmente non è il punto di partenza giusto; se invece vuoi organizzare il denaro del lavoro con un’impostazione business, ha senso capire come si inserisce nella tua routine.
Che cosa aspettarsi da un conto business sul telefono
La prima cosa da chiarire è che installare l’app non equivale ad avere già risolto tutta la gestione finanziaria dell’attività. Qonto è il punto di accesso mobile a un servizio di conto business: può rendere più comodo seguire le operazioni professionali, ma non sostituisce automaticamente il commercialista, la contabilità o gli strumenti con cui prepari e invii documenti fiscali. Conviene considerarla una parte del tuo flusso di lavoro, non una soluzione magica per ogni incombenza amministrativa.
Il beneficio più plausibile si vede quando le spese arrivano mentre sei in movimento. Pensa a una giornata tra appuntamenti e commissioni: paghi un acquisto per il lavoro, poi ricevi una richiesta di chiarimento su una spesa della settimana precedente. Se il conto professionale è già il riferimento per quell’attività, puoi controllare le operazioni dal telefono invece di ricostruire tutto a memoria tra movimenti personali e ricevute sparse. È un miglioramento semplice, ma può evitare confusione quando devi capire a quale attività appartiene un addebito.
Un conto separato è utile anche per chi lavora da freelance o gestisce una microimpresa senza un ufficio amministrativo. La separazione non rende automaticamente ordinati i conti: serve comunque registrare le spese e seguire le scadenze con attenzione. Però aiuta a ridurre un errore comune, cioè usare lo stesso conto per la spesa quotidiana e per gli acquisti professionali, per poi dover distinguere le due cose a fine mese.
Qonto ha raccolto circa 1.300 recensioni oltre alle valutazioni numeriche. Io non userei questo dato come garanzia di un’esperienza uniforme: per un conto business contano molto il tipo di attività, il modo in cui incassi e paghi e quanto sei già abituato a gestire la parte amministrativa. La domanda utile non è se l’app sia popolare, ma se il suo approccio mobile si adatti alle operazioni che fai davvero.
Prima di iniziare: prepara il tuo flusso di lavoro
Per arrivare a un primo risultato concreto, chiarisci prima che cosa vuoi gestire. Ti serve soprattutto tenere separate le spese professionali? Vuoi controllare i movimenti quando sei fuori sede? Oppure stai cercando un conto da integrare con procedure contabili già esistenti? Definire una priorità evita di aprire l’app aspettandoti che svolga compiti diversi da quelli di un servizio bancario per attività.
Da leggere prima di scegliere

Canva accelera la creatività senza decidere al posto tuo

Google Traduttore porta la lingua fuori dalla casella di testo

SHEIN sul telefono: come l’app trasforma la navigazione in acquisto

Google Drive sul telefono: meno attese, più lavoro in movimento

WhatsApp Messenger, la scelta della settimana per restare in contatto

Google Chrome, ritrovare pagine e riprendere la lettura senza attrito
Se il tuo lavoro ha già una routine amministrativa, annota quali passaggi vuoi mantenere: per esempio, chi controlla le spese, quando viene aggiornata la contabilità e dove vengono conservati i documenti. Un’app finanziaria funziona meglio quando sai a quale punto della routine deve essere utile. Senza questa piccola preparazione, è facile controllare il conto spesso ma rimandare comunque la registrazione o la verifica delle spese.
Vale anche la pena distinguere tra il prezzo di installazione e le condizioni del servizio. L’app è gratuita da scaricare, ma questo non basta per concludere che ogni funzione o utilizzo del conto sia senza costi. Prima di spostare incassi o pagamenti, leggi le condizioni aggiornate dell’offerta e verifica che rispondano alle necessità della tua attività. È un passaggio più prudente che basarsi sull’assenza di un costo per il download.
Dal primo accesso alla prima operazione utile
Per un nuovo utente, il percorso più rassicurante è procedere con calma: installare l’app, seguire la configurazione proposta e capire quali dati e passaggi sono richiesti per attivare il servizio. Non inserire informazioni alla leggera solo per arrivare alla schermata successiva; quando si tratta di un conto professionale, è meglio verificare che i dati dell’attività siano corretti prima di usarlo per operazioni reali.
Una volta pronto l’accesso, scegli un’attività semplice e verificabile come primo obiettivo. Per esempio, controlla il conto dopo una spesa professionale e assicurati di riconoscere il movimento. Questo piccolo test ti aiuta a prendere confidenza con la consultazione dei movimenti prima di affidare all’app una parte più importante della routine, come il controllo regolare delle uscite. Il successo iniziale non deve essere spettacolare: basta riuscire a ritrovare un’operazione e capire che appartiene al conto dell’attività.
Un consiglio pratico è stabilire un momento preciso per la verifica, magari alla fine della giornata in cui sostieni spese di lavoro. Se controlli soltanto quando c’è un problema, l’app rischia di diventare un accessorio occasionale. Se invece la consulti in modo regolare, puoi notare prima gli addebiti che non riconosci e mantenere una visione più chiara delle uscite, senza affidarti alla memoria.
Per chi lavora con un’altra persona, la prima prova può essere concordare chi controlla le operazioni e con quale frequenza. Non serve presumere che l’app possa sostituire una procedura interna: un accordo semplice, come verificare insieme le spese in un momento stabilito, riduce il rischio che tutti pensino che se ne occupi qualcun altro. È un accorgimento organizzativo, ma spesso è quello che trasforma uno strumento installato in uno strumento davvero usato.
Le confusioni più comuni, e come evitarle
La prima possibile confusione è aspettarsi che il conto separato risolva da solo la contabilità. In realtà, distinguere i pagamenti professionali da quelli personali rende più leggibile il punto di partenza, ma non elimina la necessità di classificare le spese, conservare ciò che serve e rispettare le procedure del proprio lavoro. Se hai già un sistema contabile, considera Qonto un supporto alla gestione del denaro, non un motivo per abbandonare controlli che ti sono utili.
Un’altra aspettativa da tenere sotto controllo riguarda la parola “business”. Non tutte le attività hanno gli stessi bisogni: un consulente che effettua pagamenti occasionali può trovare comoda la gestione da smartphone, mentre un’impresa con procedure articolate potrebbe aver bisogno di verificare con attenzione che il servizio si adatti al proprio modo di operare. Prima di spostare tutto, prova a confrontare le attività che svolgi davvero con le condizioni e gli strumenti disponibili nel servizio.
Infine, non confondere la comodità dell’accesso mobile con la necessità di controllare continuamente il conto. Le notifiche e le verifiche frequenti, se disponibili e attivate nelle impostazioni, possono aiutare a seguire l’attività, ma il valore nasce da un’abitudine sostenibile. Se ogni acquisto ti porta a interrompere il lavoro per controllare il telefono, il vantaggio pratico diminuisce. Meglio scegliere una cadenza che ti permetta di restare aggiornato senza trasformare la gestione finanziaria in una distrazione costante.
Rispetto alla banca tradizionale e alle app personali
Rispetto a un conto personale usato anche per il lavoro, la differenza di approccio è la separazione: puoi rendere più facile capire quali operazioni appartengono all’attività. Se oggi devi scorrere un unico estratto conto per distinguere pagamenti professionali e acquisti privati, un conto business può risultare più ordinato. Il vantaggio è particolarmente evidente quando le spese sono ricorrenti o quando più persone devono seguire la parte finanziaria.
Una banca tradizionale può essere preferibile se per te sono centrali un rapporto in filiale o procedure che già gestisci bene con il tuo istituto. Un foglio di calcolo, invece, può bastare a chi ha pochissimi movimenti e vuole soltanto tenere un registro essenziale, senza introdurre un nuovo servizio. Qonto ha più senso quando desideri che il conto professionale sia accessibile da mobile e diventi un riferimento stabile per le operazioni dell’attività, non quando cerchi soltanto un posto dove annotare qualche spesa.
La distinzione utile, quindi, non è “app contro banca”, ma quale metodo ti fa perdere meno tempo senza complicare il controllo. Se i tuoi pagamenti sono pochi e la procedura attuale è chiara, cambiare strumento potrebbe aggiungere lavoro. Se invece continui a mescolare spese o a rimandare il controllo dei movimenti, un conto pensato per l’attività può aiutarti a impostare una routine più pulita.
A chi lo consiglierei, e quando sceglierei altro
Lo prenderei in considerazione per un professionista autonomo, un piccolo team o chi avvia un’attività e vuole distinguere fin da subito il denaro del lavoro da quello personale. È adatto soprattutto a chi usa già lo smartphone per organizzare appuntamenti e attività e desidera controllare il conto senza aspettare di essere davanti a un computer. La classificazione PEGI 3 indica che l’app è adatta a un pubblico generale, ma il suo scopo concreto resta la gestione finanziaria business, non l’intrattenimento o il banking personale di tutti i giorni.
La eviterei come prima scelta se vuoi soltanto un conto per spese private, se preferisci svolgere ogni operazione di persona in filiale o se hai bisogno di un servizio specifico che non hai verificato tra le condizioni disponibili. Anche una piccola impresa con approvazioni interne e flussi contabili complessi dovrebbe valutare con attenzione il proprio processo prima di adottarla. In questi casi, la convenienza dipende da quanto l’app si integra con le abitudini esistenti, non dalla sua facilità di download.
Il passo successivo, dopo aver preso confidenza, è trasformare il controllo dei movimenti in una routine: scegli un momento ricorrente, verifica le spese che non riconosci e assicurati che il metodo sia compatibile con la contabilità della tua attività. Se il conto ti aiuta a fare queste cose con meno confusione, allora sta già offrendo un beneficio concreto. Se dopo la prova continui a duplicare il lavoro o non trovi adatto il servizio alle tue esigenze, è ragionevole mantenere un’alternativa più semplice.
Nel complesso, Qonto mi sembra una scelta sensata per chi vuole dare alle finanze professionali un posto distinto e gestibile da telefono. Non lo consiglierei a occhi chiusi a ogni impresa: il valore dipende dal flusso di lavoro, dalle condizioni del conto e dalla disciplina con cui si controllano le operazioni. Ma per chi parte da una gestione dispersa e vuole arrivare a un primo risultato chiaro — riconoscere le spese di lavoro e tenerle separate — può essere un inizio pratico, a patto di verificare che il servizio sia adatto prima di farne il centro della propria attività.
Pro
- Apertura del conto online
- senza necessità di recarsi in filiale.
- Consente di separare le spese aziendali da quelle personali.
- Accesso al conto e alle operazioni bancarie anche da smartphone.
- Utile per controllare entrate e uscite dell’attività in un unico spazio.
- Può semplificare la gestione quotidiana dei pagamenti aziendali.
Contro
- Commissioni e condizioni possono variare in base al piano scelto.
- Alcune operazioni potrebbero richiedere verifiche o tempi di attesa.
- La disponibilità delle funzioni dipende dalla banca che offre il servizio.
- Per assistenza su questioni complesse potrebbe servire un contatto diretto.
- Un problema di connessione può impedire l’accesso alle funzioni online.
Domande frequenti su Conto business online
Che cos’è Conto business online e a chi è destinato?
Conto business online è un servizio pensato per gestire le attività bancarie legate a un’impresa o a un’attività professionale tramite internet. Può essere utile a ditte individuali, liberi professionisti e aziende, ma requisiti e funzioni disponibili possono variare in base al fornitore. Prima di scaricare un’app o richiedere il conto, verifica che sia adatto alla forma giuridica della tua attività e controlla le condizioni ufficiali.
Come si apre un conto business online?
In genere, la richiesta si avvia compilando un modulo digitale e fornendo i dati dell’impresa e delle persone autorizzate a operare. Potrebbero essere richiesti documenti d’identità, informazioni fiscali e prove dell’attività, oltre a una verifica dell’identità. La procedura e i tempi dipendono dal gestore e non sempre l’apertura è immediata: consulta l’elenco aggiornato dei documenti richiesti e assicurati di usare esclusivamente il sito o l’app ufficiale.
Quali commissioni e costi bisogna controllare prima di attivarlo?
Un conto business online può prevedere un canone, costi per bonifici, prelievi, carte, pagamenti internazionali o servizi aggiuntivi; alcuni piani possono includere operazioni gratuite entro determinati limiti. Non basarti soltanto sull’eventuale promozione iniziale: leggi il foglio informativo e il riepilogo delle condizioni economiche, prestando attenzione a soglie, commissioni e costi di chiusura. Le tariffe possono cambiare e vanno verificate presso il fornitore.
È possibile usare Conto business online per bonifici, pagamenti e gestione delle spese?
Molti conti aziendali digitali consentono di consultare il saldo, effettuare bonifici, pagare e gestire carte dall’area online o dall’app. Tuttavia, le funzioni concrete, i limiti operativi e la disponibilità di pagamenti nazionali o internazionali dipendono dal servizio scelto. Prima di procedere, controlla che siano supportate le operazioni di cui hai bisogno e verifica eventuali limiti giornalieri, tempi di elaborazione e costi applicati alle singole transazioni.
Come si protegge il conto e cosa fare in caso di problemi con l’accesso?
La sicurezza dipende sia dalle misure adottate dal fornitore sia da come proteggi le tue credenziali. Usa una password unica, attiva l’autenticazione aggiuntiva se disponibile e non condividere codici ricevuti via SMS o notifiche. Scarica l’app solo da store affidabili e controlla attentamente il nome dello sviluppatore. Se perdi l’accesso, sospetti un utilizzo non autorizzato o smarrisci la carta, contatta subito l’assistenza attraverso i canali ufficiali.


